A reforma tributária do consumo de 2026: o que esperar?
Por dentro da reforma tributária do consumo
O sistema tributário brasileiro que conhecemos foi estruturado pela Constituição Federal de 1988 e vigorou até o ano de 2025. Este mecanismo foi desenvolvido para dar certa autonomia financeira aos governos locais, sendo dividido em cinco tributos indiretos principais com regulações próprias que eram cobrados separadamente: na esfera federal, o Programa de Integração Social (PIS), a Contribuição para o Financiamento da Seguridade Social (Cofins) e o Imposto sobre Produtos Industrializados (IPI); na esfera estadual, o Imposto sobre Circulação de Mercadorias e Serviços (ICMS); e, na esfera municipal, o Imposto Sobre Serviços de Qualquer Natureza (ISSQN). Porém, essa divisão acabou por fragmentar muito o sistema e deixá-lo muito complexo.
“Tá, mas e a Economia? - O que são os tributos?
Os tributos são cobranças obrigatórias que devem ser pagas em dinheiro a partir de uma ação específica, como ter um carro, vender produtos ou serviços, comprar um imóvel etc. Esse valor, por sua vez, é utilizado pelo gestor público para poder fazer o funcionalismo público seguir adiante, seja na construção de estradas,na manutenção dos hospitais ou na utilização do transporte público etc.
Todos esses diferentes tributos geridos por diferentes esferas do governo originaram o que a economia chama de resíduo tributário, em que a carga tributária paga em uma etapa da produção era adicionada ao custo do produto, sem que a empresa seguinte pudesse descontá-la totalmente. Isso não apenas encarecia o preço final, como disfarçava o valor real dos tributos pagos pela sociedade.
Além disso, o perfil tributário brasileiro revelou-se regressivo porque os impostos sobre o consumo incidem no preço do produto e não sobre a renda de quem o compra. Isso significa que um cidadão de baixa renda, que precisa gastar quase todo o seu salário para suprir necessidades básicas como alimentação e higiene, compromete uma proporção muito maior da sua renda com impostos do que uma pessoa rica. Dessa forma, a carga dos tributos indiretos recai sobre os mais pobres, acentuando a desigualdade social no país.
Ao longo dos anos 2000, o Brasil tentou fazer alguns ajustes para aliviar o sistema. Em 2002 e 2003, tentou-se instituir a não-cumulatividade para o PIS e a Cofins, mas a mudança veio acompanhada de um aumento nas alíquotas e deixou as regras tão confusas que ninguém sabia direito o que pagar. A mudança real desse cenário só começou a ser desenhada com a aprovação da Emenda Constitucional nº 132/2023 que alterou o Sistema Tributário Nacional, instituindo a Reforma Tributária do Consumo e culminou na Lei Complementar nº 214/2025, que instituiu o Imposto sobre Bens e Serviços (IBS), a Contribuição Social sobre Bens e Serviços (CBS) e o Imposto Seletivo (IS), criou o Comitê Gestor do IBS e alterou a legislação tributária.
Em 1º de janeiro de 2026, o Brasil deu o primeiro passo prático ao iniciar a transição para o Imposto sobre Valor Agregado (IVA) Dual. Este novo modelo unifica os antigos cinco tributos em dois: a CBS, de competência federal, e o IBS, de competência estadual e municipal. O objetivo é assegurar a não-cumulatividade plena, garantindo que o imposto incida apenas sobre o valor que cada empresa agrega ao produto, e permitir a implementação de um sistema mais justo, com a isenção de impostos de itens essenciais e a devolução de impostos para famílias de baixa renda. Também surge o IS, destinado a sobretaxar produtos nocivos à saúde ou ao meio ambiente e que incide sobre produção, extração, comercialização ou importação de itens definidos por lei.
Adicionalmente, será implementado um novo mecanismo de arrecadação de tributos denominado Split Payment (Pagamento dividido) que dividirá automaticamente o valor de uma transação entre o vendedor e as autoridades fiscais no momento do pagamento, direcionando os impostos diretamente ao governo, substituindo o recolhimento manual por parte do contribuinte.
Cronograma da Reforma
Com previsão de início para 2026, a implementação do novo regime será concluída apenas no ano de 2033. No entanto, o processo contará com etapas graduais ao longo desse período de forma a assegurar uma melhor adaptação pelas empresas e consumidores brasileiros, conforme o cronograma:
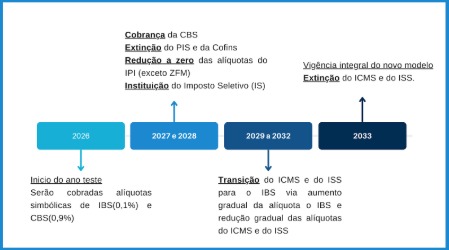
Fonte: autoria própria com base no cronograma disponibilizado pela Receita Federal.
O ano de 2026 funcionará como um período de aprendizado monitorado pela Receita Federal e pelo Comitê Gestor do IBS. Durante todo esse ano, a apuração do IBS e da CBS terá um caráter estritamente informativo. Isso significa que as empresas precisarão calcular e registrar esses novos tributos em seus documentos fiscais para fins de teste, mas não haverá o recolhimento financeiro desses valores.
Como fica o consumidor nessa história?
As alterações propostas na reforma, ao buscar eliminar a cobrança em cascata dos impostos na cadeia de produção, promoverão em um contexto mais geral, o aumento da eficiência da economia. Isso ocorre, pois cada produto comercializado obedece à regra econômica fundamental da oferta e da demanda, a qual tem como finalidade determinar o preço de equilíbrio de mercado daquela mercadoria ou serviço, com base no quanto os indivíduos estão dispostos a pagar por ela e em sua capacidade estrutural de produção. No entanto, a cobrança de impostos, ao elevar o valor do produto, altera a escolha ótima dos consumidores e desloca a demanda para um nível inferior ao de equilíbrio - visto que as condições de oferta permanecem inalteradas - ocasionando uma perda de eficiência por desperdiçar um ganho de bem-estar em potencial deste produto. Assim, a eliminação por completo dos impostos em cascata diminuirá o caráter distorcivo inerente de toda tributação e proporcionará uma maior eficiência econômica.
A eficiência de uma economia ocorre quando os recursos são alocados de forma a maximizar o bem-estar social, ou seja, quando não é possível aumentar o benefício de alguém sem reduzir o de outro (alocação ótima de Pareto). No entanto, falhas de mercado como externalidades, bens públicos, assimetria de informação ou poder de mercado impedem essa alocação ótima pois os preços - que agem como coordenadores da oferta e demanda em mercados competitivos - deixam de refletir corretamente os custos e benefícios sociais das decisões econômicas, criando desperdício de recursos e redução do excedente social, o que minimiza a eficiência da economia.
Por outro lado, tendo em vista o perfil altamente regressivo do sistema tributário brasileiro, as famílias de baixa renda inscritas no CadÚnico - com renda de até meio salário-mínimo por pessoa - terão direito à devolução de impostos por meio de subsídios em contas de energia elétrica, água, esgoto, internet, gás de cozinha e produtos e serviços de consumo geral. Além disso, alimentos de caráter essencial como arroz, feijão, carnes, leite, café e pão francês, por exemplo, terão o imposto zerado, enquanto produtos como óleos vegetais, sucos naturais e massas terão um desconto de 60% em sua alíquota padrão. Dessa forma, espera-se que as medidas implementadas pela reforma tributária promovam uma maior justiça social, aliviando o bolso daqueles que gastam proporcionalmente mais de sua renda em consumo.
ODS 10 - Redução das Desigualdades
Ao implementar ações como devolução de impostos para famílias de baixa renda e isenção de impostos dos produtos de cesta básica, o Governo contribui para a redução das desigualdades, devolvendo uma parcela da renda muito significativa para essas famílias que era retirada delas pelo pagamento de tributos.
Uma última transformação importante na vida dos consumidores será a implementação dos impostos seletivos sobre bebidas alcoólicas, cigarros, refrigerantes, veículos poluentes e qualquer produto gerador de um malefício à sociedade. A externalidade é o custo ou benefício de uma atividade econômica que afeta terceiros não diretamente envolvidos na transação, sem compensação monetária. Assim, o custo privado do produto causador de externalidade necessita de intervenções para corrigir a ineficiência social gerada, como a utilização de impostos que desestimulam o uso, conforme comportamento descrito anteriormente.
ODS 3 - Saúde e bem-estar
Ao implementar o Imposto Seletivo, o Governo contribui para assegurar uma vida saudável para a população porque o aumento do preço de produtos nocivos à saúde, como cigarros e bebidas alcoólicas, pode desestimular o consumo dos mesmos.
Para saber mais:
Entenda a Reforma Tributária do Consumo. Disponível em: <https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/programas-e-atividades/reforma-consumo/entenda>. Acesso em: 5 fev. 2026.
Reforma Tributária começa em 2026 com período de adaptação, destaque informativo dos novos tributos e dispensa de penalidades. Disponível em: <https://www.cgibs.gov.br/reforma-tributaria-comeca-em-2026-com-periodo-de-adaptacao-destaque-informativo-dos-novos-tributos-e-dispensa-de-penalidades>. Acesso em: 5 fev. 2026.
Foi usada IA nesse texto?
A IA foi usada nesse texto para corrigir erros gramaticais e para garantir maior clareza e precisão na explicação de termos técnicos.